Cyber Safety
क्या मैं गलती से गलत यू. पी. आई. हैंडल पर भेजे गए पैसे की वसूली कर सकता हूँ?

गलत UPI पते पर पैसे भेजना तनावपूर्ण है, लेकिन वसूली का प्रयास करने के लिए आप कुछ स्पष्ट कदम उठा सकते हैं। अपने बैंक को सूचित करना सीखें, आधिकारिक शिकायत पोर्टल का उपयोग करें, और लेनदेन त्रुटियों को हल करने और अपने वित्तीय हितों की प्रभावी ढंग से रक्षा करने के लिए आवश्यक प्रक्रियाओं का पालन करें।
त्वरित उत्तर: आप अपने बैंक और उपयोग किए गए भुगतान ऐप को तुरंत सूचित करके गलत UPI हैंडल पर भेजे गए पैसे की वसूली का प्रयास कर सकते हैं। जबकि रिवर्सल की कोई गारंटी नहीं है, आधिकारिक विवाद प्रक्रिया का पालन करना समाधान प्राप्त करने का एकमात्र तरीका है।
दुर्घटनावश स्थानांतरण कई लोगों के साथ होता है। एक आभासी भुगतान पते में एक साधारण टाइपो या सूची से गलत संपर्क का चयन आपके धन को एक अनपेक्षित प्राप्तकर्ता को भेज सकता है। एक सफल वसूली की संभावनाओं को बढ़ाने के लिए जल्दी से कार्य करना महत्वपूर्ण है।
यह मार्गदर्शिका हस्तांतरण के गलत होने पर उठाए जाने वाले कदमों के बारे में बताती है। आप सीखेंगे कि अपने बैंक के साथ कैसे संवाद करें, भारतीय राष्ट्रीय भुगतान निगम से कब संपर्क करें, और साइबर अपराध रिपोर्टिंग के साथ संभावित मुद्दों को कैसे संभालें।
गलत स्थानांतरण के बाद प्रारंभिक चरण
जब आपको एहसास होता है कि आपने गलत व्यक्ति को पैसे भेजे हैं, तो घबराएं नहीं। पहले कुछ मिनट महत्वपूर्ण होते हैं। आपको अधिकारियों को एक स्पष्ट रिपोर्ट प्रदान करने के लिए लेनदेन के सभी विवरणों को इकट्ठा करना होगा।
सबसे पहले, लेन-देन आईडी खोजने के लिए अपने UPI ऐप के भीतर अपने लेनदेन इतिहास की जांच करें। यह एक विशिष्ट संख्या है जो आपके विशिष्ट भुगतान की पहचान करती है। इस संख्या के बिना, आपका बैंक यह ट्रैक नहीं कर सकता कि पैसा कहाँ गया।
- अपने रिकॉर्ड के लिए लेन-देन विवरण का एक स्क्रीनशॉट लें।
- ऐप में दिए गए लेनदेन आईडी या यूटीआर नंबर का पता लगाएं।
- अपने खाते से पैसे निकालने की सटीक तिथि और समय को नोट करें।
- प्राप्तकर्ता के आभासी भुगतान पते या मोबाइल नंबर की जांच करें।
इन विवरणों का दस्तावेजीकरण करना शुरुआती मायने रखता है क्योंकि बैंक रोजाना हजारों अनुरोधों को संसाधित करते हैं। एक सटीक लेनदेन आईडी सहायता टीम को आपके भुगतान को दूसरों से अलग करने की अनुमति देता है। इससे बैंक कर्मचारियों द्वारा मैनुअल सत्यापन पर खर्च किए जाने वाले समय में कमी आती है।
मान लीजिए कि मदुरै में एक छात्र कॉलेज की फीस का भुगतान करने की कोशिश करता है लेकिन एक समान नाम के संपर्क का चयन करता है। त्रुटि को महसूस करते हुए, छात्र तुरंत लेन-देन आईडी नोट करता है और एक स्क्रीनशॉट लेता है। यह तैयारी सुनिश्चित करती है कि वे बैंक हेल्पलाइन पर कॉल करते समय सटीक जानकारी प्रदान करते हैं।
प्राप्तकर्ता के हैंडल को दो बार जाँचने के लिए कुछ समय निकालें। कभी-कभी, भुगतान ऐसा लग सकता है कि यह गलत व्यक्ति के पास गया है, लेकिन यह वास्तव में लंबित हो सकता है। रिपोर्टिंग प्रक्रिया शुरू करने से पहले लेनदेन की स्थिति की जांच करें।
यदि स्थिति'लंबित'है, तो हो सकता है कि पैसा अभी तक प्राप्तकर्ता तक नहीं पहुंचा हो। कुछ मामलों में, यदि हैंडल अमान्य है तो प्रणाली इसे स्वचालित रूप से उलट सकती है। यह देखने के लिए कुछ मिनट प्रतीक्षा करें कि क्या स्थिति'विफल'में बदल जाती है।
अपने बैंक और भुगतान ऐप से संपर्क करें
लेन-देन के संबंध में किसी भी बैंक विवाद के लिए आपका बैंक संपर्क का प्राथमिक बिंदु है। आपको जल्द से जल्द उनके साथ औपचारिक शिकायत करनी चाहिए। अधिकांश बैंकों के पास उनके मोबाइल ऐप या वेबसाइट में विशेष रूप से लेन-देन के मुद्दों की रिपोर्ट करने के लिए एक अनुभाग है।
उदाहरण के लिए, मदुरै में एक सब्जी विक्रेता गलती से थोक विक्रेता के बजाय किसी ग्राहक को भुगतान भेज सकता है। इस स्थिति में, विक्रेता को तुरंत अपना बैंकिंग ऐप खोलना चाहिए,'सहायता'या'समर्थन'अनुभाग खोजना चाहिए, और लेनदेन त्रुटि की रिपोर्ट करने के लिए विकल्प का चयन करना चाहिए।
- अपना UPI ऐप खोलें और विशिष्ट लेन-देन का चयन करें।
- 'किसी समस्या की रिपोर्ट करें'या'मदद करें'जैसे विकल्प की तलाश करें।
- उस श्रेणी का चयन करें जो दुर्घटनावश या गलत स्थानांतरण का सबसे अच्छा वर्णन करती है।
- अपनी ट्रांजैक्शन आईडी के साथ विवरण जमा करें।
- आपके अनुरोध का पालन करने के लिए अपने बैंक की ग्राहक सहायता हेल्पलाइन से संपर्क करें।
इन चरणों का पालन करना महत्वपूर्ण है क्योंकि यह एक आधिकारिक ऑडिट ट्रेल बनाता है। यदि प्रारंभिक शिकायत का परिणाम नहीं मिलता है, तो यह ट्रेल उच्च-स्तरीय शिकायतों के लिए सबूत के रूप में कार्य करता है। यह साबित करता है कि आपने गलती को ठीक करने के लिए ईमानदारी से काम किया।
मान लीजिए कि चेन्नई में एक दुकान का मालिक एक व्यस्त दोपहर के दौरान गलत UPI ID पर पैसे भेजता है। ऐप में'सहायता'सुविधा का उपयोग करके, वे यह सुनिश्चित करते हैं कि अनुरोध सिस्टम में लॉग इन हो गया है। यह त्वरित कार्रवाई बैंक को लेनदेन के लिए आवश्यक आंतरिक समीक्षा प्रक्रिया शुरू करने में मदद करती है।
जब आप बैंक को कॉल करते हैं, तो सीधे और स्पष्ट रहें। प्रतिनिधि को बताएं कि आपने'गलत स्थानांतरण'किया है। इस विशिष्ट शब्द का उपयोग करें ताकि वे अपनी आंतरिक प्रणाली में आपकी शिकायत को सही ढंग से वर्गीकृत कर सकें।
प्रतिनिधि से टिकट संख्या या शिकायत संदर्भ संख्या के लिए पूछें। इस संख्या को लिखें और इसे सुरक्षित करें। यदि आपको मामले को बाद में किसी उच्च प्राधिकरण तक ले जाना है तो आपको इस संदर्भ की आवश्यकता होगी।
यदि आप व्यक्तिगत रूप से बैंक शाखा का दौरा कर रहे हैं, तो एक लिखित पत्र अपने साथ रखें। इस पत्र में आपका खाता संख्या, लेन-देन आईडी और प्राप्तकर्ता का UPI हैंडल शामिल होना चाहिए। अपने रिकॉर्ड के लिए इस पत्र की एक मुहर लगी पावती प्रति प्राप्त करें।
एनपीसीआई की भूमिका को समझना
एन. पी. सी. आई. यू. पी. आई. भुगतान के लिए बुनियादी ढांचे का प्रबंधन करता है। जबकि वे सीधे लेन-देन को उलटते नहीं हैं, वे बैंकों को एक-दूसरे से संवाद करने के लिए एक ढांचा प्रदान करते हैं। यदि आपका बैंक समस्या का समाधान नहीं करता है, तो आप आधिकारिक शिकायत पोर्टल के माध्यम से मामले को बढ़ा सकते हैं।
मान लीजिए कि कोयंबटूर में कोई छोटा व्यवसाय मालिक निष्क्रिय UPI हैंडल पर पैसे भेजता है। लेनदेन विफल हो सकता है या सिस्टम द्वारा स्वचालित रूप से उलट दिया जा सकता है। ऐसे मामलों में, बैंक आपके साथ विफल लेनदेन की स्थिति की पुष्टि करेगा।
- प्राप्तकर्ता के बैंक को अपने खाता धारक के साथ अनुरोध को सत्यापित करना होगा।
- प्राप्तकर्ता को धनराशि वापस करने के लिए सहमति प्रदान करनी होगी।
- यदि प्राप्तकर्ता मना कर देता है या पहुंच से बाहर है, तो बैंक रिवर्सल के लिए मजबूर नहीं कर सकता है।
- भविष्य में अनुवर्ती कार्रवाई के लिए हमेशा अपनी शिकायत संदर्भ संख्या की एक प्रति अपने पास रखें।
एन. पी. सी. आई. प्रक्रिया को समझना मददगार है क्योंकि यह आपकी अपेक्षाओं का प्रबंधन करता है। यह स्पष्ट करता है कि बैंक निजी निधियों के अंतिम मध्यस्थों के बजाय मध्यस्थ के रूप में कार्य करते हैं। यह ज्ञान तब निराशा को रोकता है जब वे बैंकों के बीच समन्वय का इंतजार करते हैं।
मान लीजिए कि त्रिची में कोई पेशेवर गलत पते पर पैसे भेजता है और प्राप्तकर्ता असहयोगी होता है। बैंक रिटर्न का अनुरोध करने के लिए मानक एनपीसीआई विवाद प्रक्रिया का पालन करेगा। यह जानते हुए, पेशेवर समझता है कि बैंक आवश्यक प्रोटोकॉल का पालन किए बिना पैसे वापस क्यों नहीं ले सकता है।
जब आप NPCI पोर्टल पर शिकायत दर्ज करते हैं, तो बहुत विशिष्ट रहें। तारीख, राशि और उस बैंक का उल्लेख करें जिसका आप उपयोग कर रहे हैं। इससे NPCI को प्रेषक बैंक और प्राप्तकर्ता बैंक के बीच अधिक कुशलता से समन्वय करने में मदद मिलती है।
ध्यान रखें कि एन. पी. सी. आई. के पास पैसा नहीं है। वे केवल दो बैंकों के बीच संचार की सुविधा प्रदान करते हैं। वास्तविक वसूली प्राप्तकर्ता और उनके बैंक के सहयोग पर निर्भर करती है।
साइबर अपराध अधिकारियों को रिपोर्ट कब करें
यदि आपको संदेह है कि आप एक साधारण गलती के बजाय धोखाधड़ी का शिकार हुए हैं, तो आपको अधिकारियों को घटना की सूचना देनी चाहिए। सरकार इस उद्देश्य के लिए 1930 की हेल्पलाइन और cybercrime.gov.in पोर्टल प्रदान करती है।
उदाहरण के लिए, यदि आपको किसी ने सेवा प्रदाता होने का नाटक करके पैसे भेजने के लिए धोखा दिया था, तो यह धोखाधड़ी का एक स्पष्ट मामला है। इसे तुरंत रिपोर्ट करने से अधिकारियों को पैसे के प्रवाह को ट्रैक करने और संभावित रूप से प्राप्तकर्ता के खाते को ब्लॉक करने में मदद मिलती है।
- राष्ट्रीय साइबर अपराध हेल्पलाइन पर घटना की रिपोर्ट करने के लिए 1930 पर कॉल करें।
- औपचारिक शिकायत दर्ज कराने के लिए आधिकारिक साइबर अपराध पोर्टल पर जाएँ।
- जांच अधिकारियों को सभी स्क्रीनशॉट और संचार इतिहास प्रदान करें।
- आगे की किसी भी पूछताछ के लिए अपनी संदर्भ संख्या को सुरक्षित रखें।
साइबर अपराध अधिकारियों को रिपोर्ट करना आवश्यक है जब दुर्भावनापूर्ण इरादा शामिल हो। यह घोटालेबाज की गतिविधि का रिकॉर्ड बनाने में मदद करता है, जो दूसरों की सुरक्षा में मदद कर सकता है। यह आपको एक आधिकारिक रिपोर्ट भी प्रदान करता है जिसे आप अपने मामले का समर्थन करने के लिए अपने बैंक के साथ साझा कर सकते हैं।
मान लीजिए कि सलेम में एक व्यक्ति को एक संदिग्ध लिंक प्राप्त होता है और वह गलती से एक नकली इकाई को भुगतान करने का अधिकार देता है। तुरंत 1930 पर कॉल करके, वे साइबर सेल को लेनदेन विवरण प्रदान करते हैं। इससे अधिकारियों को धोखाधड़ी की गतिविधि को कुशलता से संबोधित करने के लिए बैंकों के साथ समन्वय करने की अनुमति मिलती है।
यदि राशि बहुत बड़ी है, तो आप अपने स्थानीय पुलिस स्टेशन में प्रथम सूचना रिपोर्ट (एफआईआर) दायर करने पर भी विचार कर सकते हैं। यदि आपको बाद में इस मामले को उपभोक्ता अदालत में ले जाने की आवश्यकता है, तो एक पुलिस रिपोर्ट एक मजबूत कानूनी आधार प्रदान करती है।
पुलिस रिपोर्ट दर्ज करते समय, प्राप्तकर्ता का मोबाइल नंबर और UPI हैंडल शामिल करें। भुगतान कैसे हुआ इसकी एक स्पष्ट समयरेखा प्रदान करें। इससे पुलिस को यह पहचानने में मदद मिलती है कि क्या उसी हैंडल का उपयोग अन्य घोटालों के लिए किया गया है।
भविष्य में होने वाली गलतियों को रोकने के व्यावहारिक तरीके
गलत हस्तांतरण को रोकना पैसे की वसूली की तुलना में बहुत आसान है। कुछ सरल आदतें आपको भविष्य में बहुत अधिक तनाव और वित्तीय नुकसान से बचा सकती हैं।
हमेशा'नाम सत्यापित करें'सुविधा का उपयोग करें। अधिकांश UPI ऐप्स प्राप्तकर्ता का पंजीकृत नाम दर्शाते हैं जब आप उनकी UPI आईडी दर्ज करते हैं लेकिन इससे पहले कि आप अपना पिन दर्ज करें। हमेशा रुकें और इस नाम को ध्यान से पढ़ें।
यदि दिखाया गया नाम उस व्यक्ति से मेल नहीं खाता है जिसे आप भुगतान करना चाहते हैं, तो आगे न बढ़ें। यहां तक कि नाम में एक छोटे से अंतर का मतलब यह हो सकता है कि आप एक पूर्ण अजनबी को पैसे भेज रहे हैं।
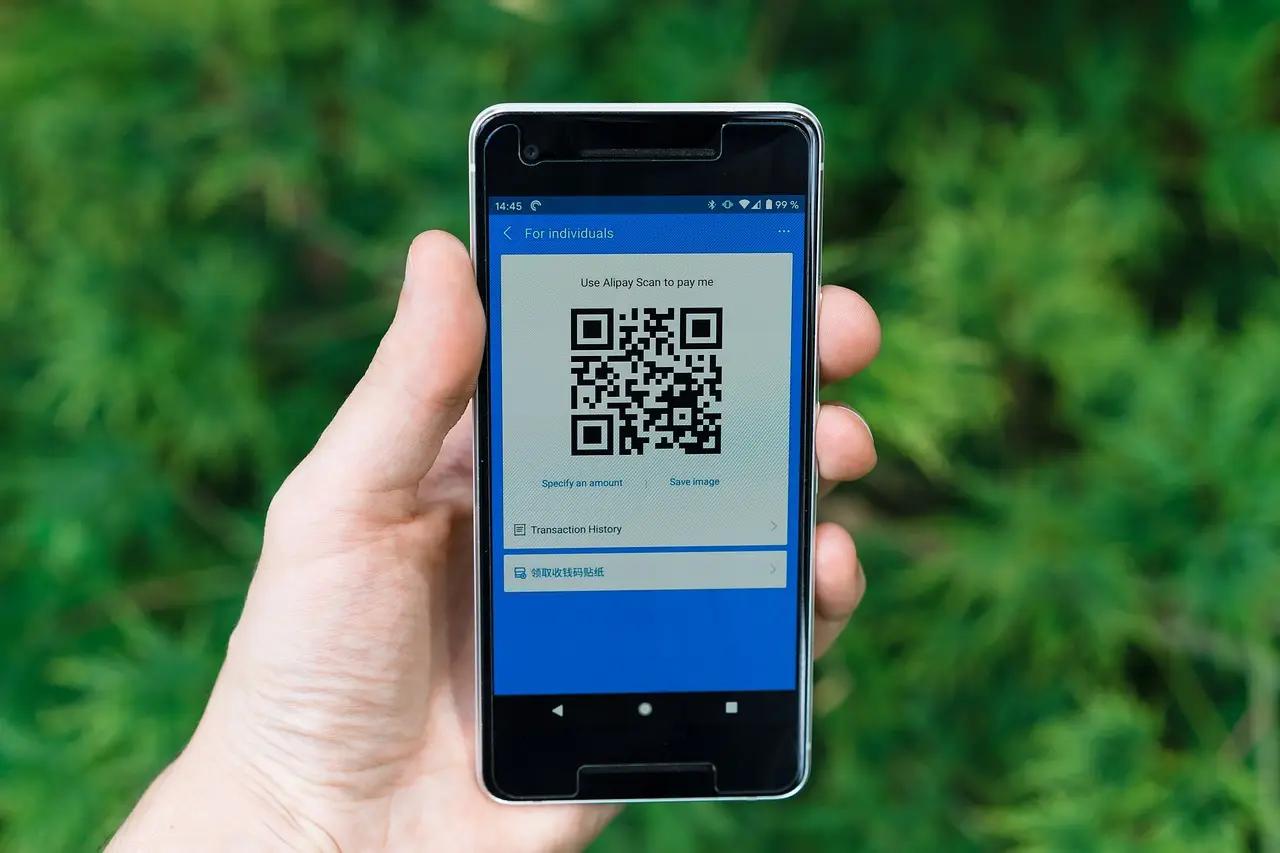
- आई. डी. को मैन्युअल रूप से टाइप करने के बजाय'स्कैन क्यू. आर.'सुविधा का उपयोग करें।
- स्पष्ट, अलग-अलग नामों के साथ बार-बार उपयोग किए जाने वाले संपर्कों को सहेजें।
- मोबाइल के माध्यम से भुगतान करने पर फोन नंबर के अंतिम चार अंकों की दो बार जांच करें।
- गैर-आवश्यक भुगतानों के लिए एक कम दैनिक लेनदेन सीमा निर्धारित करें।
मान लीजिए कि मदुरै में कोई घरेलू व्यवसायी हर सुबह अपने दूध विक्रेता को भुगतान करता है। रोजाना नंबर टाइप करने के बजाय, वह विक्रेता को'दूध विक्रेता-[नाम]'के रूप में सेव करती है। यह उसे गलती से इसी नाम के साथ एक अलग संपर्क का चयन करने से रोकता है।
एक और अच्छी आदत है कि पहले एक छोटी सी परीक्षा राशि भेजें। यदि आप किसी नए व्यक्ति को बड़ी राशि भेज रहे हैं, तो पहले 1 रुपये भेजें। एक बार जब प्राप्तकर्ता यह पुष्टि कर लेता है कि उसने इसे प्राप्त कर लिया है, तो आप शेष राशि को सुरक्षित रूप से भेज सकते हैं।
यह छोटा सा कदम एक अतिरिक्त मिनट लेता है लेकिन मन की पूरी शांति प्रदान करता है। यह सुनिश्चित करता है कि हैंडल सही है और प्राप्तकर्ता सक्रिय है इससे पहले कि आप एक बड़ी राशि का जोखिम उठाएं।
कार्रवाई करने से पहले त्वरित चेकलिस्ट
रिपोर्टिंग प्रक्रिया शुरू करने से पहले, सुनिश्चित करें कि आपके पास प्रक्रिया को आसान बनाने के लिए सब कुछ तैयार है। तैयार रहने से आपको सहायता टीमों को सटीक जानकारी प्रदान करने में मदद मिलती है।
- सुनिश्चित करें कि आपके पास लेनदेन आईडी तैयार है।
- अपना बैंक खाता संख्या और यू. पी. आई. आई. डी. विवरण हाथ में रखें।
- गलती कैसे हुई, इसका एक संक्षिप्त, स्पष्ट विवरण तैयार करें।
- अपने बैंक से प्राप्त सभी ईमेल या टिकट नंबरों का रिकॉर्ड रखें।
- अपने UPI पिन को किसी के साथ साझा करने से बचें, भले ही वे बैंक अधिकारी होने का दावा करते हों।
चेकलिस्ट होने से आपको तनावपूर्ण स्थिति के दौरान शांत रहने में मदद मिलती है। यह सुनिश्चित करता है कि बैंक प्रतिनिधियों से बात करते समय आप किसी भी महत्वपूर्ण जानकारी से चूक न जाएं। यह संगठन अक्सर समाधान प्रक्रिया को काफी तेज करता है।
मान लीजिए कि मदुरै में एक फ्रीलांसर अपने बैंक को कॉल करने से पहले अपने सभी लेन-देन विवरणों के साथ एक फाइल तैयार करता है। क्योंकि उनके पास लेन-देन आईडी और तारीख स्पष्ट रूप से दर्ज है, बैंक प्रतिनिधि एक कॉल में शिकायत को संसाधित कर सकता है। इससे समय की बचत होती है और कई अनुवर्ती वार्तालापों की आवश्यकता कम हो जाती है।
अक्सर पूछे जाने वाले प्रश्न
क्या मैं यू. पी. आई. भुगतान भेजने के तुरंत बाद उसे रद्द कर सकता हूँ?
नहीं, यू. पी. आई. भुगतान वास्तविक समय में संसाधित किए जाते हैं और आम तौर पर तत्काल होते हैं। एक बार जब पैसा आपके खाते से निकल जाता है, तो आप अपने हिस्से से हस्तांतरण को रद्द या रोक नहीं सकते हैं।
यदि प्राप्तकर्ता इनकार करता है तो क्या धनवापसी प्राप्त करना संभव है?
बैंक प्राप्तकर्ता के खाते से उनकी अनुमति के बिना एकतरफा रूप से डेबिट नहीं कर सकता है। यदि प्राप्तकर्ता धन वापस करने के लिए सहमत नहीं होता है, तो बैंक की धन की वसूली करने की क्षमता बहुत सीमित है।
विवाद प्रक्रिया में कितना समय लगता है?
विवादों को सुलझाने के लिए प्रत्येक बैंक की अपनी समयरेखा होती है। उन्हें लेन-देन की जांच करने और प्राप्तकर्ता के बैंक के साथ समन्वय करने में कई व्यावसायिक दिन लग सकते हैं।
क्या मुझे सीधे प्राप्तकर्ता से संपर्क करना चाहिए?
यदि आपके पास प्राप्तकर्ता का फोन नंबर है, तो आप गलती को समझाने के लिए उनसे विनम्रता से संपर्क करने की कोशिश कर सकते हैं। हालांकि, सावधान रहें और उनके साथ कोई अतिरिक्त वित्तीय जानकारी या ओ. टी. पी. साझा न करें।
यदि प्राप्तकर्ता ने अपना बैंक खाता बंद कर दिया है तो क्या होगा?
यदि प्राप्तकर्ता का खाता बंद या निष्क्रिय है, तो लेन-देन स्वचालित रूप से विफल हो सकता है। ऐसे मामलों में, पैसे आमतौर पर सिस्टम द्वारा कुछ व्यावसायिक दिनों के भीतर प्रेषक के खाते में वापस कर दिए जाते हैं।
सारांश
- लेन-देन की सूचना अपने बैंक और यू. पी. आई. ऐप प्रदाता को देकर तुरंत कार्य करें।
- अपने रिकॉर्ड के लिए सभी लेन-देन आईडी और संदर्भ संख्याएँ एकत्र करें और अपने पास रखें।
- यदि आपको संदेह है कि लेन-देन में धोखाधड़ी की गतिविधि शामिल है, तो आधिकारिक 1930 हेल्पलाइन का उपयोग करें।
- याद रखें कि बैंकों को सफल भुगतान को उलटने के लिए प्राप्तकर्ता की सहमति की आवश्यकता होती है।
- किसी भी स्थानांतरण की पुष्टि करने से पहले सतर्क रहें और प्राप्तकर्ता के विवरण को सावधानी से सत्यापित करें।