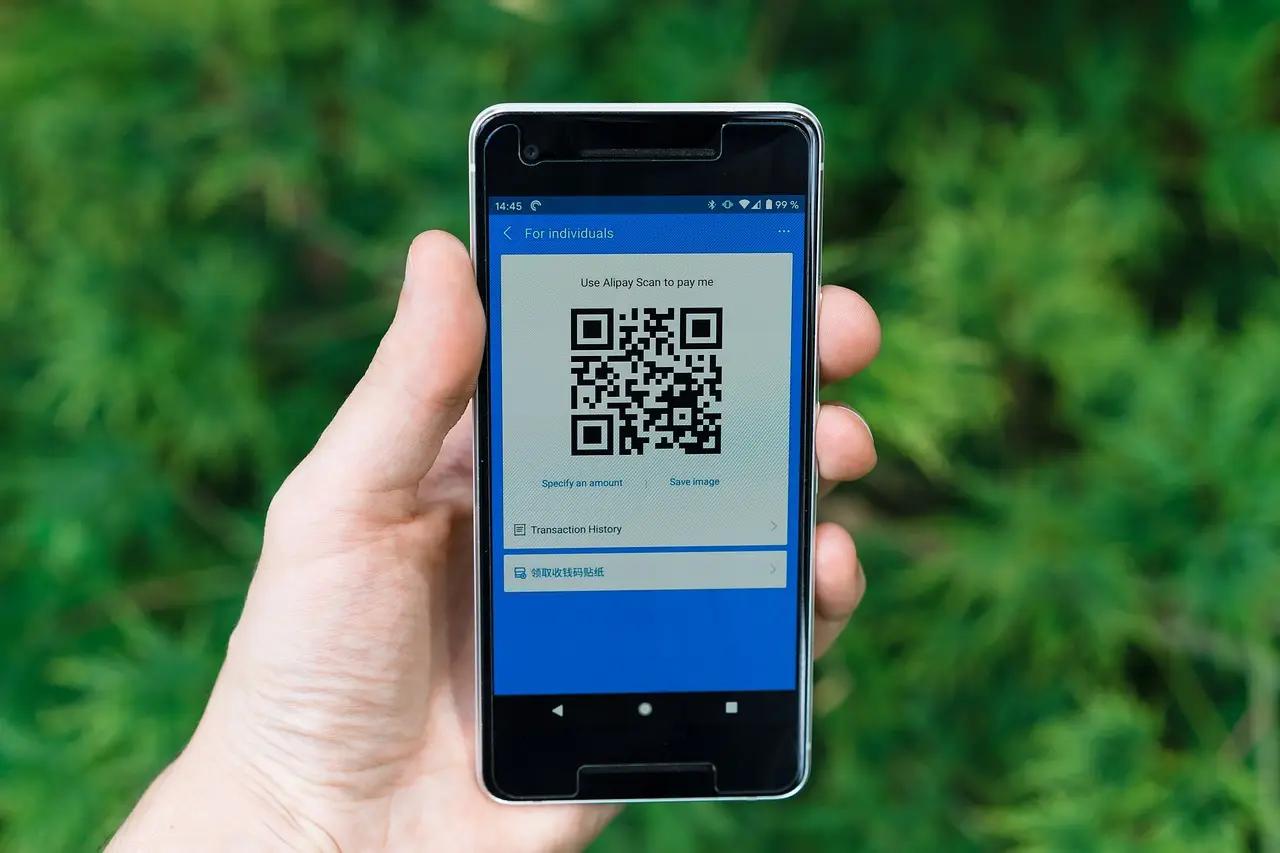
Cyber Safety
தவறுதலாக தவறான யுபிஐ கைப்பிடியில் அனுப்பப்பட்ட பணத்தை என்னால் மீட்டெடுக்க முடியுமா?

தவறான யுபிஐ முகவரிக்கு பணம் அனுப்புவது மன அழுத்தத்தை ஏற்படுத்துகிறது, ஆனால் மீட்பு முயற்சிக்கு நீங்கள் எடுக்கக்கூடிய தெளிவான நடவடிக்கைகள் உள்ளன. உங்கள் வங்கியை எவ்வாறு அறிவிப்பது, அதிகாரப்பூர்வ குறைதீர்ப்பு இணையதளங்களைப் பயன்படுத்துவது மற்றும் பரிவர்த்தனை பிழைகளைத் தீர்க்கவும், உங்கள் நிதி நலன்களை திறம்பட பாதுகாக்கவும் தேவையான நடைமுறைகளைப் பின்பற்றுவது எப்படி என்பதை அறிந்து கொள்ளுங்கள்.
விரைவான பதில்: உங்கள் வங்கி மற்றும் பயன்படுத்தப்பட்ட கட்டண பயன்பாட்டை உடனடியாகத் தெரிவிப்பதன் மூலம் தவறான யுபிஐ கைப்பிடியில் அனுப்பப்பட்ட பணத்தை மீட்டெடுக்க முயற்சி செய்யலாம். திரும்பப் பெறுவதற்கான உத்தரவாதம் இல்லை என்றாலும், அதிகாரப்பூர்வ தகராறு செயல்முறையைப் பின்பற்றுவதே தீர்வைப் பெறுவதற்கான ஒரே வழி.
தற்செயலான இடமாற்றங்கள் பலருக்கு நிகழ்கின்றன. மெய்நிகர் கட்டண முகவரியில் ஒரு எளிய எழுத்துப்பிழை அல்லது ஒரு பட்டியலிலிருந்து தவறான தொடர்பைத் தேர்ந்தெடுப்பது உங்கள் நிதியை எதிர்பாராத பெறுநருக்கு அனுப்பலாம். வெற்றிகரமான மீட்பு வாய்ப்புகளை அதிகரிக்க விரைவாக செயல்படுவது முக்கியம்.
பரிமாற்றம் தவறாக நடக்கும்போது எடுக்க வேண்டிய படிகளை இந்த வழிகாட்டி விளக்குகிறது. உங்கள் வங்கியுடன் எவ்வாறு தொடர்பு கொள்ள வேண்டும், இந்திய தேசிய கட்டணக் கழகத்தை எப்போது தொடர்பு கொள்ள வேண்டும், மற்றும் சைபர் கிரைம் அறிக்கையிடலுடன் சாத்தியமான சிக்கல்களை எவ்வாறு கையாள்வது என்பதை நீங்கள் கற்றுக்கொள்வீர்கள்.
தவறான பரிமாற்றத்திற்குப் பிறகு ஆரம்ப படிகள்
நீங்கள் தவறான நபருக்கு பணம் அனுப்பியதை உணரும்போது, பயப்பட வேண்டாம். முதல் சில நிமிடங்கள் முக்கியமானவை. அதிகாரிகளுக்கு தெளிவான அறிக்கையை வழங்க நீங்கள் பரிவர்த்தனையின் அனைத்து விவரங்களையும் சேகரிக்க வேண்டும்.
முதலில், உங்கள் யுபிஐ செயலியில் உங்கள் பரிவர்த்தனை வரலாற்றை சரிபார்த்து, பரிவர்த்தனை ஐடி-ஐ கண்டறியவும். இது உங்கள் குறிப்பிட்ட கட்டணத்தை அடையாளம் காணும் ஒரு தனித்துவமான எண். இந்த எண் இல்லாமல், உங்கள் வங்கி பணம் எங்கு சென்றது என்பதை கண்காணிக்க முடியாது.
- உங்கள் பதிவுகளுக்கான பரிவர்த்தனை விவரங்களின் ஸ்கிரீன் ஷாட்டை எடுத்துக் கொள்ளுங்கள்.
- பயன்பாட்டில் வழங்கப்பட்ட பரிவர்த்தனை ஐடி அல்லது யு. டி. ஆர் எண்ணைக் கண்டறியவும்.
- உங்கள் கணக்கிலிருந்து பணம் டெபிட் செய்யப்பட்ட சரியான தேதி மற்றும் நேரத்தைக் கவனியுங்கள்.
- பெறுநரின் மெய்நிகர் கட்டண முகவரி அல்லது மொபைல் எண்ணை சரிபார்க்கவும்.
இந்த விவரங்களை ஆவணப்படுத்துவது ஆரம்பகாலத்தில் முக்கியமானது, ஏனெனில் வங்கிகள் தினமும் ஆயிரக்கணக்கான கோரிக்கைகளை செயலாக்குகின்றன. ஒரு துல்லியமான பரிவர்த்தனை ஐடி ஆதரவு குழுவை உங்கள் கட்டணத்தை மற்றவர்களிடமிருந்து தனிமைப்படுத்த அனுமதிக்கிறது. இது வங்கி ஊழியர்களின் கையால் சரிபார்ப்புக்கு செலவிடும் நேரத்தை குறைக்கிறது.
மதுரையில் ஒரு மாணவர் கல்லூரி கட்டணத்தை செலுத்த முயற்சிக்கிறார், ஆனால் அதே பெயரைக் கொண்ட ஒரு தொடர்பைத் தேர்ந்தெடுக்கிறார் என்று வைத்துக்கொள்வோம். பிழையை உணர்ந்து, மாணவர் உடனடியாக பரிவர்த்தனை ஐடியை குறிப்பிட்டு ஸ்கிரீன் ஷாட் எடுக்கிறார். இந்த தயாரிப்பு வங்கி ஹெல்ப்லைனை அழைக்கும்போது துல்லியமான தகவல்களை வழங்குவதை உறுதி செய்கிறது.
பெறுநரின் கைப்பிடியை இருமுறை சரிபார்க்க சிறிது நேரம் எடுத்துக் கொள்ளுங்கள். சில நேரங்களில், ஒரு பணம் தவறான நபருக்கு சென்றதாகத் தோன்றலாம், ஆனால் அது உண்மையில் நிலுவையில் இருக்கலாம். அறிக்கையிடல் செயல்முறையைத் தொடங்குவதற்கு முன் பரிவர்த்தனையின் நிலையை சரிபார்க்கவும்.
நிலை'நிலுவையில்'இருந்தால், பணம் பெறுநரை இன்னும் சென்றடையவில்லை. சில சந்தர்ப்பங்களில், கைப்பிடி செல்லாது என்றால் அமைப்பு தானாகவே அதை மாற்றக்கூடும். நிலை'தோல்வியுற்றது'என்று மாறுகிறதா என்பதைப் பார்க்க சில நிமிடங்கள் காத்திருங்கள்.
உங்கள் வங்கி மற்றும் கட்டண பயன்பாட்டைத் தொடர்புகொள்வது
பரிவர்த்தனை தொடர்பான எந்தவொரு வங்கி தகராறுக்கும் உங்கள் வங்கி முதன்மை தொடர்பு புள்ளியாக உள்ளது. நீங்கள் விரைவில் அவர்களிடம் முறையான புகாரை எழுப்ப வேண்டும். பெரும்பாலான வங்கிகள் பரிவர்த்தனை சிக்கல்களைப் புகாரளிக்க குறிப்பாக தங்கள் மொபைல் செயலி அல்லது இணையதளத்தில் ஒரு பகுதியை கொண்டுள்ளன.
உதாரணமாக, மதுரையில் ஒரு காய்கறி விற்பனையாளர் தவறுதலாக ஒரு மொத்த விற்பனையாளருக்கு பதிலாக ஒரு வாடிக்கையாளருக்கு பணம் அனுப்பலாம். இந்த விஷயத்தில், விற்பனையாளர் உடனடியாக தங்கள் வங்கி செயலியைத் திறந்து,'உதவி'அல்லது'ஆதரவு'பிரிவைக் கண்டறிந்து, பரிவர்த்தனை பிழையைப் புகாரளிக்க விருப்பத்தைத் தேர்ந்தெடுக்க வேண்டும்.
- உங்கள் யுபிஐ பயன்பாட்டைத் திறந்து, குறிப்பிட்ட பரிவர்த்தனையைத் தேர்ந்தெடுக்கவும்.
- 'ஒரு பிரச்சினையைப் புகாரளிக்கவும்'அல்லது'உதவி'போன்ற விருப்பத்தைத் தேடுங்கள்.
- தற்செயலான அல்லது தவறான பரிமாற்றத்தை சிறப்பாக விவரிக்கும் வகையைத் தேர்ந்தெடுக்கவும்.
- உங்கள் பரிவர்த்தனை அடையாள அட்டையுடன் விவரங்களை சமர்ப்பிக்கவும்.
- உங்கள் கோரிக்கையைப் பின்தொடர உங்கள் வங்கியின் வாடிக்கையாளர் ஆதரவு உதவி எண்ணைத் தொடர்பு கொள்ளுங்கள்.
இந்த நடவடிக்கைகளை பின்பற்றுவது முக்கியம், ஏனெனில் இது ஒரு அதிகாரப்பூர்வ தணிக்கை பாதையை உருவாக்குகிறது. ஆரம்ப புகார் முடிவுகளைத் தரவில்லை என்றால், இந்த பாதை உயர் மட்ட குறைகளுக்கு ஆதாரமாக செயல்படுகிறது. பிழையை சரிசெய்ய நீங்கள் நல்ல நம்பிக்கையுடன் செயல்பட்டீர்கள் என்பதை இது நிரூபிக்கிறது.
சென்னையில் உள்ள ஒரு கடை உரிமையாளர் ஒரு பரபரப்பான பிற்பகலில் தவறான யுபிஐ ஐடி-க்கு பணத்தை அனுப்புகிறார் என்று வைத்துக்கொள்வோம். ஒரு மணி நேரத்திற்குள் செயலியில்'உதவி'அம்சத்தைப் பயன்படுத்துவதன் மூலம், அவர்கள் கோரிக்கை கணினியில் பதிவு செய்யப்பட்டிருப்பதை உறுதி செய்கிறார்கள். இந்த விரைவான நடவடிக்கை பரிவர்த்தனைக்கு தேவையான உள் மதிப்பாய்வு செயல்முறையைத் தொடங்க வங்கிக்கு உதவுகிறது.
நீங்கள் வங்கியை அழைக்கும்போது, நேரடியாகவும் தெளிவாகவும் இருங்கள். நீங்கள்'தவறான பரிமாற்றம்'செய்தீர்கள் என்று பிரதிநிதியிடம் சொல்லுங்கள். இந்த குறிப்பிட்ட சொல்லைப் பயன்படுத்துங்கள், இதனால் அவர்கள் உங்கள் புகாரை தங்கள் உள் அமைப்பில் சரியாக வகைப்படுத்த முடியும்.
டிக்கெட் எண் அல்லது புகார் குறிப்பு எண்ணை பிரதிநிதியிடம் கேளுங்கள். இந்த எண்ணை எழுதி, அதை சேமிக்கவும். இந்த விஷயத்தை நீங்கள் பின்னர் உயர் அதிகாரியிடம் விரிவுபடுத்த வேண்டியிருந்தால் உங்களுக்கு இந்த குறிப்பு தேவைப்படும்.
நீங்கள் வங்கி கிளையை நேரில் பார்வையிடுகிறீர்கள் என்றால், ஒரு எழுத்துப்பூர்வ கடிதத்தை எடுத்துச் செல்லுங்கள். இந்த கடிதத்தில் உங்கள் கணக்கு எண், பரிவர்த்தனை ஐடி மற்றும் பெறுநரின் யுபிஐ கைப்பிடி ஆகியவை இருக்க வேண்டும். உங்கள் பதிவுகளுக்காக இந்த கடிதத்தின் முத்திரையிடப்பட்ட அங்கீகார நகலைப் பெறுங்கள்.
என். பி. சி. ஐ-இன் பங்கைப் புரிந்துகொள்வது
யுபிஐ கொடுப்பனவுகளுக்கான உள்கட்டமைப்பை என். பி. சி. ஐ. நிர்வகிக்கிறது. பரிவர்த்தனைகளை நேரடியாக மாற்றுவதில்லை என்றாலும், வங்கிகள் ஒருவருக்கொருவர் தொடர்பு கொள்ள ஒரு கட்டமைப்பை அவை வழங்குகின்றன. உங்கள் வங்கி பிரச்சினையைத் தீர்க்கவில்லை என்றால், அதிகாரப்பூர்வ குறைதீர்ப்பு இணையதளம் மூலம் நீங்கள் இந்த விஷயத்தை விரிவுபடுத்தலாம்.
கோவையில் ஒரு சிறு வணிக உரிமையாளர் செயலற்ற யுபிஐ கைப்பிடிக்கு பணத்தை அனுப்புகிறார் என்று வைத்துக்கொள்வோம். பரிவர்த்தனை தோல்வியடையலாம் அல்லது கணினியால் தானாகவே மாற்றப்படலாம். இதுபோன்ற சந்தர்ப்பங்களில், வங்கி உங்களுடன் தோல்வியடைந்த பரிவர்த்தனையின் நிலையை உறுதி செய்யும்.
- பெறுநரின் வங்கி அவர்களின் கணக்கு வைத்திருப்பவரிடம் கோரிக்கையை சரிபார்க்க வேண்டும்.
- பெறுநர் நிதியைத் திருப்பித் தர ஒப்புதலை வழங்க வேண்டும்.
- பெறுநர் மறுப்பாரோ அல்லது அணுக முடியாதவராகவோ இருந்தால், வங்கியால் மாற்றத்தை கட்டாயப்படுத்த முடியாது.
- எதிர்கால பின்தொடர்தலுக்காக உங்கள் புகார் குறிப்பு எண்ணின் நகலை எப்போதும் வைத்திருங்கள்.
என். பி. சி. ஐ செயல்முறையைப் புரிந்துகொள்வது உதவியாக இருக்கும், ஏனெனில் இது உங்கள் எதிர்பார்ப்புகளை நிர்வகிக்கிறது. வங்கிகள் தனியார் நிதிகளின் இறுதி நடுவர்களாக இல்லாமல் இடைத்தரகர்களாக செயல்படுகின்றன என்பதை இது தெளிவுபடுத்துகிறது. வங்கிகள் தங்களுக்குள் ஒருங்கிணைக்க காத்திருக்கும் போது இந்த அறிவு விரக்தியைத் தடுக்கிறது.
திருச்சியில் உள்ள ஒரு தொழில் நிபுணர் தவறான முகவரிக்கு பணத்தை அனுப்புகிறார், பெறுநர் ஒத்துழைக்கவில்லை என்று வைத்துக்கொள்வோம். வங்கி நிலையான NPCI தகராறு செயல்முறையைப் பின்பற்றி திரும்பக் கோருகிறது. இதை அறிந்த நிபுணர், தேவையான நெறிமுறைகளைப் பின்பற்றாமல் வங்கி ஏன் பணத்தை எளிதாக திரும்பப் பெற முடியாது என்பதைப் புரிந்துகொள்கிறார்.
NPCI போர்ட்டலில் நீங்கள் ஒரு புகாரைத் தாக்கல் செய்யும் போது, மிகவும் குறிப்பிட்டதாக இருங்கள். தேதி, தொகை, நீங்கள் பயன்படுத்தும் வங்கி ஆகியவற்றைக் குறிப்பிடுங்கள். இது அனுப்புநர் வங்கிக்கும் பெறுநர் வங்கிக்கும் இடையில் NPCI ஐ மேலும் திறமையாக ஒருங்கிணைக்க உதவுகிறது.
என். பி. சி. ஐ-க்கு பணம் இல்லை என்பதை கவனத்தில் கொள்ளுங்கள். சம்பந்தப்பட்ட இரு வங்கிகளுக்கு இடையிலான தொடர்பை மட்டுமே அவை எளிதாக்குகின்றன. உண்மையான மீட்பு பெறுநர் மற்றும் அவர்களின் வங்கியின் ஒத்துழைப்பைப் பொறுத்தது.
சைபர் கிரைம் அதிகாரிகளிடம் எப்போது புகாரளிக்க வேண்டும்
நீங்கள் ஒரு எளிய தவறுக்கு பதிலாக மோசடிக்கு ஆளாகியுள்ளீர்கள் என்று நீங்கள் சந்தேகிக்கிறீர்கள் என்றால், நீங்கள் அந்த சம்பவத்தை அதிகாரிகளிடம் தெரிவிக்க வேண்டும். இந்த நோக்கத்திற்காக 1930 ஹெல்ப்லைன் மற்றும் cybercrime.gov.in போர்ட்டலை அரசு வழங்குகிறது.
உதாரணமாக, நீங்கள் ஒரு சேவை வழங்குநராக நடிக்கும் ஒருவரால் பணம் அனுப்ப ஏமாற்றப்பட்டிருந்தால், இது ஒரு தெளிவான மோசடி வழக்கு. அதை உடனடியாகப் புகாரளிப்பது அதிகாரிகள் பணப்புழக்கத்தை கண்காணிக்கவும், பெறுநரின் கணக்கைத் தடுக்கவும் உதவுகிறது.
- இந்த சம்பவத்தை தேசிய சைபர் கிரைம் ஹெல்ப்லைனுக்கு தெரிவிக்க 1930 ஐ அழைக்கவும்.
- முறையான புகாரைப் பதிவு செய்ய அதிகாரப்பூர்வ சைபர் கிரைம் போர்ட்டலைப் பார்வையிடவும்.
- அனைத்து ஸ்கிரீன் ஷாட்களையும் தகவல் தொடர்பு வரலாற்றையும் விசாரணை அதிகாரிகளுக்கு வழங்கவும்.
- மேலதிக விசாரணைகளுக்கு உங்கள் குறிப்பு எண்ணை பாதுகாப்பாக வைத்திருங்கள்.
தீங்கிழைக்கும் நோக்கம் இருக்கும்போது சைபர் கிரைம் அதிகாரிகளிடம் புகாரளிப்பது அவசியம். இது மோசடி செய்பவரின் செயல்பாட்டின் பதிவை உருவாக்க உதவுகிறது, இது மற்றவர்களைப் பாதுகாக்க உதவும். உங்கள் வழக்கை ஆதரிக்க உங்கள் வங்கியுடன் பகிரக்கூடிய அதிகாரப்பூர்வ அறிக்கையையும் இது உங்களுக்கு வழங்குகிறது.
சேலத்தில் ஒரு தனிநபர் சந்தேகத்திற்கிடமான இணைப்பைப் பெற்று, தவறுதலாக ஒரு போலி நிறுவனத்திற்கு பணம் செலுத்துவதற்கு அங்கீகாரம் அளிக்கிறார் என்று வைத்துக்கொள்வோம். உடனடியாக 1930 என்ற எண்ணை அழைப்பதன் மூலம், அவர்கள் பரிவர்த்தனை விவரங்களை சைபர் செல்லுக்கு வழங்குகிறார்கள். இதன் மூலம் அதிகாரிகள் வங்கிகளுடன் ஒருங்கிணைந்து மோசடி நடவடிக்கைகளை திறம்பட தீர்க்க முடியும்.
இந்த தொகை மிகப் பெரியதாக இருந்தால், உங்கள் உள்ளூர் காவல் நிலையத்தில் முதல் தகவல் அறிக்கையை (எஃப். ஐ. ஆர்) தாக்கல் செய்வதையும் நீங்கள் பரிசீலிக்கலாம். பின்னர் இந்த விஷயத்தை நுகர்வோர் நீதிமன்றத்திற்கு எடுத்துச் செல்ல வேண்டியிருந்தால், ஒரு காவல் அறிக்கை ஒரு வலுவான சட்ட அடிப்படையை வழங்குகிறது.
காவல்துறை அறிக்கை தாக்கல் செய்யும் போது, பெறுநரின் மொபைல் எண் மற்றும் யுபிஐ கைப்பிடியை சேர்க்கவும். பணம் எவ்வாறு செலுத்தப்பட்டது என்பதற்கான தெளிவான காலவரிசையை வழங்கவும். இது மற்ற மோசடிகளுக்கு அதே கைப்பிடி பயன்படுத்தப்பட்டுள்ளதா என்பதை காவல்துறை அடையாளம் காண உதவுகிறது.
எதிர்கால தவறுகளைத் தடுப்பதற்கான நடைமுறை வழிகள்
பணத்தை மீட்டெடுப்பதை விட தவறான பரிமாற்றத்தைத் தடுப்பது மிகவும் எளிதானது. சில எளிய பழக்கவழக்கங்கள் எதிர்காலத்தில் மிகுந்த மன அழுத்தம் மற்றும் நிதி இழப்பிலிருந்து உங்களை காப்பாற்ற முடியும்.
எப்போதும்'பெயரை சரிபார்க்கவும்'அம்சத்தைப் பயன்படுத்தவும். பெரும்பாலான யுபிஐ பயன்பாடுகள் நீங்கள் அவர்களின் யுபிஐ ஐடியை உள்ளிடிய பிறகு பெறுநரின் பதிவு செய்யப்பட்ட பெயரைக் காட்டுகின்றன, ஆனால் உங்கள் பின் எண்ணை உள்ளிடுவதற்கு முன். எப்போதும் நிறுத்தி, இந்த பெயரை கவனமாக படிக்கவும்.
காட்டப்படும் பெயர் நீங்கள் செலுத்த விரும்பும் நபருடன் பொருந்தவில்லை என்றால், தொடர வேண்டாம். பெயரின் சிறிய வேறுபாடு கூட நீங்கள் ஒரு முழுமையான அந்நியருக்கு பணம் அனுப்புகிறீர்கள் என்று அர்த்தம்.
- அடையாள அட்டைகளை கைமுறையாக தட்டச்சு செய்வதற்குப் பதிலாக'ஸ்கேன் கியூஆர்'அம்சத்தைப் பயன்படுத்தவும்.
- அடிக்கடி பயன்படுத்தப்படும் தொடர்புகளை தெளிவான, தனித்துவமான பெயர்களுடன் சேமிக்கவும்.
- மொபைல் மூலம் பணம் செலுத்தினால் தொலைபேசி எண்ணின் கடைசி நான்கு இலக்கங்களை இருமுறை சரிபார்க்கவும்.
- அத்தியாவசியமற்ற கட்டணங்களுக்கு குறைந்த தினசரி பரிவர்த்தனை வரம்பை அமைக்கவும்.
மதுரையில் ஒரு வீட்டுத் தயாரிப்பாளர் தனது பால் விற்பனையாளருக்கு தினமும் காலையில் பணம் செலுத்துகிறார் என்று வைத்துக்கொள்வோம். எண்ணை தினமும் தட்டச்சு செய்வதற்குப் பதிலாக, அவள் விற்பனையாளரை'பால் விற்பனையாளர்-[பெயர்]'என்று சேமிக்கிறாள். இது அதே பெயரில் வேறு ஒரு தொடர்பை தவறுதலாகத் தேர்ந்தெடுப்பதைத் தடுக்கிறது.
ஒரு சிறிய சோதனைத் தொகையை முதலில் அனுப்புவது மற்றொரு நல்ல பழக்கம். நீங்கள் ஒரு புதிய நபருக்கு ஒரு பெரிய தொகையை அனுப்புகிறீர்கள் என்றால், முதலில் 1 ரூபாய் அனுப்புங்கள். பெறுநர் அதைப் பெற்றதை உறுதிப்படுத்தியவுடன், மீதமுள்ள இருப்பை பாதுகாப்பாக அனுப்பலாம்.
இந்த சிறிய நடவடிக்கை ஒரு கூடுதல் நிமிடத்தை எடுக்கும், ஆனால் முழுமையான மன அமைதியை வழங்குகிறது. நீங்கள் ஒரு பெரிய தொகையை ஆபத்தில் ஆழ்த்துவதற்கு முன்பு கைப்பிடி சரியானது மற்றும் பெறுநர் செயலில் இருப்பதை இது உறுதி செய்கிறது.
நீங்கள் செயல்படுவதற்கு முன் விரைவான சரிபார்ப்பு பட்டியல்
நீங்கள் அறிக்கையிடும் செயல்முறையைத் தொடங்குவதற்கு முன், செயல்முறையை எளிதாக்குவதற்கு எல்லாம் தயாராக இருப்பதை உறுதிப்படுத்திக் கொள்ளுங்கள். தயாராக இருப்பது ஆதரவு குழுக்களுக்கு துல்லியமான தகவல்களை வழங்க உதவுகிறது.
- பரிவர்த்தனை ஐடி தயாராக இருப்பதை உறுதிப்படுத்திக் கொள்ளுங்கள்.
- உங்கள் வங்கி கணக்கு எண் மற்றும் யுபிஐ ஐடி விவரங்களை கையில் வைத்திருங்கள்.
- தவறு எப்படி நடந்தது என்பதற்கான சுருக்கமான, தெளிவான விளக்கத்தைத் தயாரிக்கவும்.
- உங்கள் வங்கியிலிருந்து பெறப்பட்ட அனைத்து மின்னஞ்சல்கள் அல்லது டிக்கெட் எண்களின் பதிவை வைத்திருங்கள்.
- வங்கி அதிகாரி என்று கூறிக்கொண்டாலும், உங்கள் யுபிஐ பின் எண்ணை யாருடனும் பகிர்வதைத் தவிர்க்கவும்.
ஒரு சரிபார்ப்பு பட்டியலை வைத்திருப்பது மன அழுத்தமான சூழ்நிலையில் அமைதியாக இருக்க உதவுகிறது. வங்கி பிரதிநிதிகளுடன் பேசும்போது எந்தவொரு முக்கியமான தகவலையும் நீங்கள் தவறவிடாமல் இருப்பதை இது உறுதி செய்கிறது. இந்த அமைப்பு பெரும்பாலும் தீர்வு செயல்முறையை கணிசமாக துரிதப்படுத்துகிறது.
மதுரையில் ஒரு ஃப்ரீலான்ஸர் தங்கள் வங்கியை அழைப்பதற்கு முன் அனைத்து பரிவர்த்தனை விவரங்களுடன் ஒரு கோப்பை தயார் செய்கிறார் என்று வைத்துக்கொள்வோம். அவர்கள் பரிவர்த்தனை ஐடி மற்றும் தேதி தெளிவாக குறிப்பிடப்பட்டிருப்பதால், வங்கி பிரதிநிதி ஒரே அழைப்பில் புகாரை செயலாக்கலாம். இது நேரத்தை மிச்சப்படுத்துகிறது மற்றும் பல பின்தொடர்தல் உரையாடல்களின் தேவையை குறைக்கிறது.
அடிக்கடி கேட்கப்படும் கேள்விகள்
யுபிஐ கட்டணத்தை அனுப்பிய உடனே அதை ரத்து செய்ய முடியுமா?
இல்லை, யுபிஐ கட்டணங்கள் நிகழ்நேரத்தில் செயலாக்கப்படுகின்றன மற்றும் பொதுவாக உடனடி. உங்கள் கணக்கில் இருந்து பணம் வெளியேறியவுடன், உங்களால் பரிமாற்றத்தை ரத்து செய்யவோ நிறுத்தவோ முடியாது.
பெறுநர் மறுத்தால் பணத்தைத் திரும்பப் பெற முடியுமா?
பெறுநரின் அனுமதியின்றி வங்கி ஒருதலைப்பட்சமாக அவரது கணக்கில் டெபிட் செய்ய முடியாது. பெறுநர் நிதியைத் திரும்பப் பெற ஒப்புக்கொள்ளவில்லை என்றால், பணத்தை மீட்டெடுக்க வங்கியின் திறன் மிகவும் குறைவாக உள்ளது.
சர்ச்சை செயல்முறை எவ்வளவு காலம் எடுக்கும்?
ஒவ்வொரு வங்கியும் மோதல்களைத் தீர்க்க அதன் சொந்த காலக்கெடுவைக் கொண்டுள்ளது. பரிவர்த்தனையை விசாரிக்கவும், பெறுநரின் வங்கியுடன் ஒருங்கிணைக்கவும் அவர்களுக்கு பல வணிக நாட்கள் ஆகலாம்.
பெறுநரை நான் நேரடியாகத் தொடர்பு கொள்ள வேண்டுமா?
பெறுநரின் தொலைபேசி எண் உங்களிடம் இருந்தால், நீங்கள் அவர்களை பணிவுடன் தொடர்பு கொண்டு தவறை விளக்க முயற்சி செய்யலாம். இருப்பினும், எச்சரிக்கையாக இருங்கள், மேலும் கூடுதல் நிதி தகவல் அல்லது ஓடிபி-களை அவர்களுடன் பகிர்ந்து கொள்ள வேண்டாம்.
பெறுநர் தங்கள் வங்கிக் கணக்கை மூடிவிட்டால் என்ன நடக்கும்?
பெறுநரின் கணக்கு மூடப்பட்டாலோ அல்லது செயலற்றாலோ இருந்தால், பரிவர்த்தனை தானாகவே தோல்வியடையலாம். இதுபோன்ற சந்தர்ப்பங்களில், பணம் பொதுவாக ஒரு சில வணிக நாட்களுக்குள் கணினியால் அனுப்புநரின் கணக்கிற்கு திருப்பி அனுப்பப்படுகிறது.
சுருக்கம்
- பரிவர்த்தனையை உங்கள் வங்கி மற்றும் யுபிஐ செயலியை வழங்குபவரிடம் தெரிவிப்பதன் மூலம் உடனடியாக செயல்படுங்கள்.
- உங்கள் பதிவுகளுக்காக அனைத்து பரிவர்த்தனை அடையாளங்களையும் குறிப்பு எண்களையும் சேகரித்து வைத்துக்கொள்ளுங்கள்.
- பரிவர்த்தனை மோசடி நடவடிக்கையுடன் தொடர்புடையது என்று நீங்கள் சந்தேகிக்கிறீர்கள் என்றால் அதிகாரப்பூர்வ 1930 ஹெல்ப்லைனைப் பயன்படுத்தவும்.
- வெற்றிகரமான கட்டணத்தை மாற்ற வங்கிகளுக்கு பெறுநரின் ஒப்புதல் தேவை என்பதை நினைவில் கொள்ளுங்கள்.
- எந்தவொரு பரிமாற்றத்தையும் உறுதிப்படுத்துவதற்கு முன் விழிப்புடன் இருங்கள் மற்றும் பெறுநரின் விவரங்களை கவனமாக சரிபார்க்கவும்.